TradingAgents 实操指南:从零搭建一个多智能体金融分析框架
本文基于
TauricResearch/TradingAgents开源项目撰写,聚焦于安装、配置与运行的完整流程。需要提前说明的是,该框架官方定位为研究工具,其交易表现受模型选择、温度参数、数据质量等多重因素影响,不构成任何投资建议。请以学习多智能体协作逻辑的心态来使用它。
一、这个项目是什么?
TradingAgents 用 LLM 驱动的多个智能体,模拟真实交易公司的组织分工:
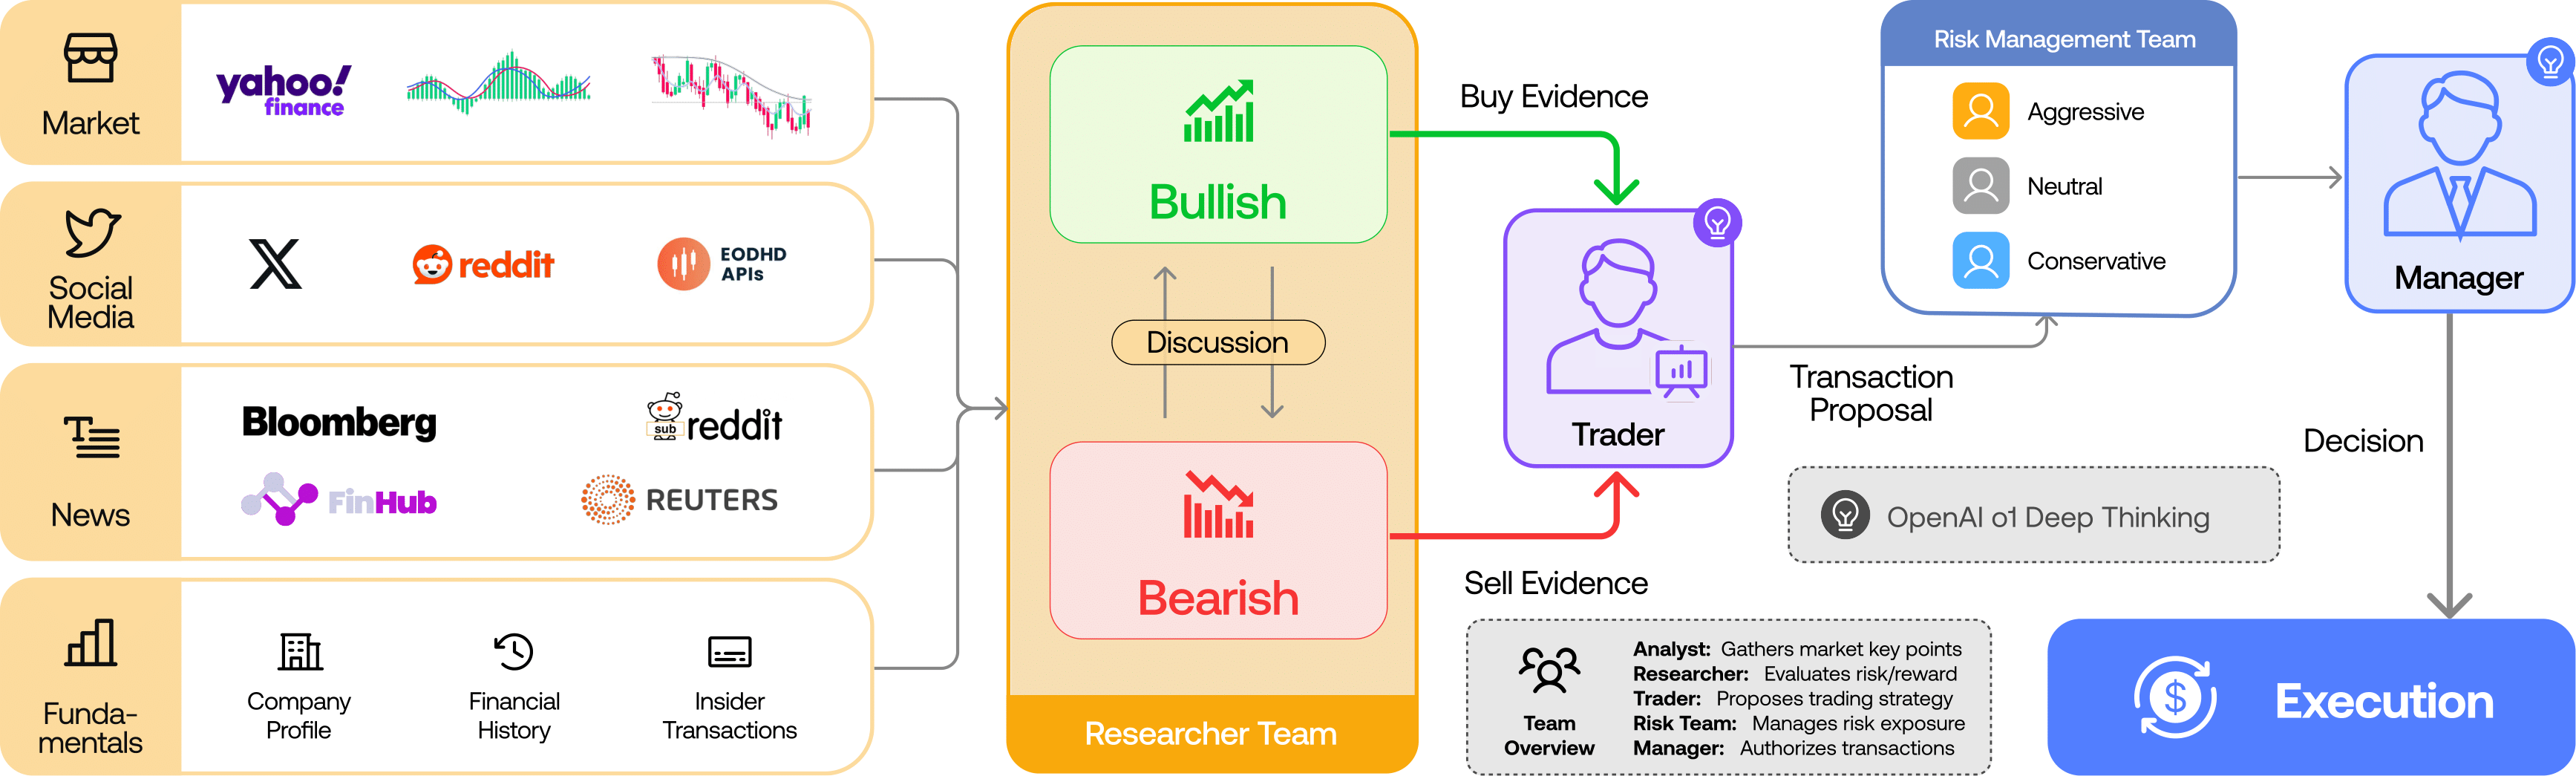
- 注:上图为项目官方架构图,展示了从分析师团队到组合经理的完整决策链路。*
用一张简化的流程图来理解它的协作逻辑:
flowchart TD
    A[分析师团队
基本面 / 情绪 / 新闻 / 技术] --> B[研究员团队
多头 vs 空头 结构化辩论]
    B --> C[交易员 Agent
综合报告形成交易决策]
    C --> D[风险管理团队
波动率 / 流动性 / 风险评估]
    D --> E[组合经理
批准或拒绝提案]
    E -->|批准| F[模拟交易所执行]
    E -->|拒绝| G[决策终止]

    style A fill:#e1f5fe
    style B fill:#fff3e0
    style C fill:#f3e5f5
    style D fill:#ffebee
    style E fill:#e8f5e9
- 关键设计*:四位分析师并行工作,各自使用独立工具;等全部报告完成后,研究辩论才开始。这种"先收集、再辩论"的结构,是为了避免单一视角过早主导结论。
二、环境准备与安装
2.1 前置要求
| 项目 | 要求 |
|---|---|
| Python | 3.11 或更高(官方示例用 3.13) |
| 包管理 | pip 或 uv 均可 |
| LLM API | 至少一个提供商的 Key(OpenAI / Google / Anthropic / DeepSeek 等) |
| 可选 | Docker(用于容器化运行) |
2.2 克隆并创建虚拟环境
git clone https://github.com/TauricResearch/TradingAgents.git |
2.3 安装依赖
# 使用 pip |
2.4 配置 API Key
复制示例环境文件,填入你自己的密钥:
cp .env.example .env |
然后在 .env 中按需设置(只需配置你实际使用的提供商):
# OpenAI |
提示:如果你使用 ChatGPT Plus/Pro 订阅而非 API Key,可在 CLI 的提供商菜单中选择 "Subscription",或设置
llm_provider: "chatgpt",然后执行tradingagents login chatgpt完成浏览器登录。该登录态保存在~/.tradingagents/chatgpt-auth.json。
2.5 Docker 运行(可选)
不想折腾本地环境的话:
cp .env.example .env # 填入密钥 |
运行结果、报告、记忆日志和缓存默认存放在 tradingagents_data 卷中。若想映射到宿主目录:
mkdir -p data |
三、CLI 快速上手
3.1 启动交互式界面
tradingagents # 已安装的命令 |
启动后你会看到一个交互界面,依次选择:
- 股票代码(ticker)
- 分析日期
- LLM 提供商
- 研究深度(辩论轮数等)
上次运行的答案会作为默认值回显,直接按 Enter 即可沿用。
3.2 无交互运行(适合定时任务)
用命令行参数跳过提问,配合环境变量完成全部配置:
export TRADINGAGENTS_LLM_PROVIDER=openai |
- 参数说明*:
| 参数 | 作用 |
|---|---|
--ticker |
股票代码,如 NVDA、0700.HK、600519.SS |
--date |
分析日期(YYYY-MM-DD) |
--analysts |
选择启用的分析师,逗号分隔 |
--save |
保存报告到磁盘 |
--no-show |
不自动打开报告页面 |
--checkpoint |
启用断点续跑 |
--clear-checkpoints |
运行前清空所有检查点 |
3.3 支持的市场与代码格式
TradingAgents 基于 Yahoo Finance 数据,使用带交易所后缀的代码:
美股: AAPL, SPY |
四、Python API 用法
4.1 最小可运行示例
from tradingagents.graph.trading_graph import TradingAgentsGraph |
4.2 自定义配置
from tradingagents.graph.trading_graph import TradingAgentsGraph |
4.3 分层使用不同提供商
一个实用技巧:让"深度思考"层跑在更强的模型上,其余用便宜模型:
config["deep_think_provider"] = "anthropic" |
4.4 传入你的实际持仓
默认情况下,智能体不知道你持有什么。传入组合后,交易员、风控和组合经理会针对你的真实仓位给出建议:
from tradingagents.portfolio import PortfolioContext |
CLI 同样支持:
tradingagents --portfolio my_book.json |
注意:
positions为空列表表示"空仓",这与不传 portfolio 是不同的语义——不传时,智能体不会假设你是空仓。
五、持久化与回测
5.1 记忆日志(默认开启)
每次完成运行后,决策会追加到:
~/.tradingagents/memory/trading_memory.md |
在后续运行的分析师工作期间,系统会自动结算已过持有期的历史决策:拉取实际收益(原始收益 + 相对区域基准的 alpha),并生成一段反思。组合经理随后会读取同一标的最新决策和其他标的的经验教训——这就是"越用越有记忆"的机制。
也可单独结算:
settled, failed = ta.settle_all_pending() |
5.2 断点续跑
tradingagents --checkpoint # 本次运行启用 |
每个标的的检查点存在 ~/.tradingagents/cache/checkpoints/<TICKER>.db,成功完成后自动清除。
5.3 回测:评估决策质量
单次运行只能给出一个决策,无法判断系统决策质量。run_backtest 会在代码 × 日期的网格上跑同一套流程,并对已过持有窗口的决策打分:
from tradingagents.backtest import iter_grid, run_backtest, summarize |
CLI 等价命令:
tradingagents backtest NVDA,AAPL --start 2026-06-01 --end 2026-08-01 --every 7 |
- 评分逻辑*:每个格子按相对区域基准的已实现 alpha 打分,并按评级分组。决策以日期后第一个收盘价入场(因为运行会读到当日收盘后的新闻)。用
run_id=result.run_id重跑同一网格时,已完成的格子会被跳过,中断的扫描可以从断点继续。
六、可复现性的真相
这是使用本项目最需要建立的心理预期。官方文档明确说明:
flowchart LR
    A[同一 ticker + 同一日期] --> B{两次运行}
    B --> C[结果可能不同]
    C --> D1[LLM 采样非确定性
即使 temperature=0]
    C --> D2[实时数据在变
新闻/社媒反映的是'现在']
    C --> D3[推理模型变化最大
内部推理本身被采样]

    style C fill:#ffebee
    style D1 fill:#fff8e1
    style D2 fill:#fff8e1
    style D3 fill:#fff8e1
- 降低波动的方法*:
- 设置
temperature = 0.0 - 但要注意:推理型模型(如默认的 GPT-6 系列)基本忽略 temperature
- 想要更紧的可复现性,请显式指定非推理模型
- 已经不会漂移的部分*(项目已修复的机制):
- 被分析的公司身份由 ticker 在智能体运行前确定性解析
- 市场分析师对精确价格和指标的陈述,锚定在已验证的数据快照上
七、实操建议与避坑清单
结合项目特性,给出几条务实的建议:
推荐做法
- 先用小成本模型跑通流程:DeepSeek、Qwen 等国产模型的 API 成本远低于 GPT/Claude,适合熟悉框架阶段。
- 打开
--checkpoint:多智能体 + 多轮辩论耗时较长,断点续跑能省下大量重复计算。 - 利用分层提供商:
deep_think用强模型,quick_think用便宜模型,成本与质量兼顾。 - 传入真实持仓:否则智能体的建议是面向"一个抽象读者"的,针对性会弱很多。
- 用回测网格而非单次运行判断质量:单次决策没有统计意义。
必须警惕的坑
| 坑 | 说明 |
|---|---|
| 把它当收益承诺 | 官方原话:"It is not intended as financial, investment, or trading advice." |
| 忽略数据源限制 | 美股基本面走 SEC EDGAR(按申报日记录,支持 point-in-time 回溯);非美股走 Yahoo Finance,历史日期的报表会被标记为"withheld",因为 Yahoo 无法确定当时哪些数字已公开。 |
| 历史日期读未来数据 | 项目已做 look-ahead 修复,但社媒和新闻源仍反映"现在"——同一历史日期的两次运行,输入数据不同。 |
| 回测结果与公开数字不符 | 官方明确:"Backtest results are not guaranteed to match any published figure." 模型、温度、日期范围、数据质量都会影响结果。 |
| SEC EDGAR 联系地址 | SEC 要求调用方自报身份,默认会发一个项目地址。建议设置 SEC_EDGAR_USER_AGENT="Your Name [email protected]",让 SEC 能联系到你而非项目方。 |
🔧 常见问题速查
-
Q:报错说缺少某个 flag 或变量?* A:无终端环境下运行时,缺失的答案会在运行开始前中止并明确指出需要设置的 flag/变量名——按提示补上即可。
-
Q:想用本地模型?* A:配置
llm_provider: "ollama",默认端点http://localhost:11434/v1,用OLLAMA_BASE_URL指向远程ollama-serve。Docker 用户可用docker compose --profile ollama run --rm tradingagents-ollama。 -
Q:想用 vLLM / LM Studio / llama.cpp?* A:设
llm_provider: "openai_compatible",用backend_url或TRADINGAGENTS_LLM_BACKEND_URL指定端点。本地服务通常无需 Key。 -
Q:如何关闭启动时的版本检查?* A:
export TRADINGAGENTS_NO_UPDATE_CHECK=1。 -
Q:报告除了文本还有其他格式吗?* A:保存时还会生成
complete_report.html——单页 HTML,左侧栏列出各章节,适合在浏览器、手机或打印时阅读。--no-html可跳过。
八、项目结构速览
TradingAgents/ |
完整配置项见 tradingagents/default_config.py。
九、结语
TradingAgents 的价值不在于"帮你赚钱",而在于提供了一个结构清晰、工程完整的多智能体金融分析脚手架:并行分析师、结构化多空辩论、风控与组合经理的分层决策、记忆日志的反思机制、以及支持 point-in-time 的回测框架。这些设计本身,就是研究多智能体协作在复杂决策场景中应用的好素材。
把它当成一个可以拆开、改造、实验的研究平台,而不是一个黑箱策略——这才是这个项目正确的打开方式。
- 参考与引用*
- 项目地址:https://github.com/TauricResearch/TradingAgents
- 论文:Xiao, Y., Sun, E., Luo, D., & Wang, W. (2025). TradingAgents: Multi-Agents LLM Financial Trading Framework. arXiv:2412.20138.